目录
一、豆粕基差的定价逻辑;
二、影响豆粕基差涨跌的八大核心因素;
三、2027年5—7月豆粕远期基差展望;
四、运营计划;
正文
一、豆粕基差的定价逻辑;
1、豆粕基差是现货价格与对应期货合约价格之间的差额,其变化反映现货市场相对于期货市场的强弱关系。基差=现货价格-对应期货价格
2、豆粕基差主要受大豆进口到港、油厂压榨利润、开机率、豆粕库存、下游需求、油厂销售进度、区域供需及期货市场预期等因素共同影响。
其中,大豆到港决定潜在原料供应,压榨与开机决定豆粕实际产出,库存与未执行合同反映供需缓冲,油厂销售进度及下游采购行为决定现货定价压力。
3、需要注意,基差上涨并不必然意味着现货价格上涨。当期货跌幅大于现货跌幅时,基差同样可能走强;反之,当期货涨幅超过现货涨幅时,基差也可能走弱。远期基差还包含未来供需预期、油厂套保成本、销售策略及合同履约条件,不能简单等同于当期现货基差。
二、影响豆粕基差涨跌的八大核心因素;
1、大豆进口到港量与到港节奏:大豆进口到港是决定国内油厂原料供应的重要前置变量。
1.1、利多基差: 大豆到港不及预期、进口采购不足、船期延误或港口物流受阻,可能限制油厂开机及豆粕供应。
1.2、利空基差: 大豆集中到港、原料库存充足、后续船期覆盖率提高,可能推动压榨及豆粕供应增加。
1.3、分析重点不仅是进口总量,还包括分月到港节奏、地区分布、油厂原料库存以及实际压榨能力。
2、油厂压榨利润与开机率:压榨利润是影响油厂采购大豆、安排生产及锁定远期销售的重要因素。
2.1、利多基差: 压榨亏损扩大、原料不足、检修增加,导致实际开机率下降、豆粕产出减少。
2.2、利空基差: 远期压榨利润改善,油厂增加买船并锁定利润,后续到港及开机提高,豆粕供应增长。
2.3、需要区分理论盘面榨利与实际锁定榨利。榨利改善并不必然立即增加供应,还要观察原料采购、产能利用率和生产计划是否兑现。还有油厂销售情况;
3、 豆粕库存及库存变化速度:豆粕库存是判断现货供需松紧的重要指标。
3.1、利多基差: 库存持续下降、库存可用天数减少、部分地区出现提货紧张,油厂挺价能力增强。
3.2、利空基差: 豆粕持续累库、库存高于季节性正常水平、油厂胀库或催提,可能推动基差报价下调。
3.3、相比单一库存绝对值,更应关注库存同比、历史同期分位、连续累库或去库幅度,以及不同区域的库存分化。
4、下游饲料需求与采购节奏:豆粕需求主要来自饲料生产及养殖产业链。
4.1、利多基差: 饲料产量增长、豆粕添加比例提高、下游集中补库,推动豆粕提货和现货采购增加。
4.2、利空基差: 养殖利润恶化、饲料需求疲弱、豆粕替代比例下降、下游保持低库存和随用随采策略。
4.3、分析需求不能只看养殖存栏,还应结合饲料产量、豆粕实际消耗、提货量、渠道库存及采购覆盖天数。
5、 油厂远期销售进度与未售货源:远期基差定价不仅取决于未来豆粕产量,还取决于油厂已经出售多少货源。
5.1、利多基差: 远期预售比例较高、剩余可售货源有限、下游采购集中,油厂可能提高基差报价。
5.2、利空基差: 远期预售不足、未售货源较多、油厂竞争激烈,为锁定销售和压榨利润而主动降低基差。
5.3、需要同时观察油厂未执行合同、实际可售余量、贸易商二次销售以及终端采购覆盖率,避免将贸易商集中采购误判为终端需求增长。
6、 区域供需与物流条件:豆粕具有明显的区域性市场特征。
6.1、利多基差: 局部油厂停机、港口物流受阻、区域货源不足或运输成本上升,可能推动当地基差走强。
6.2、利空基差: 区域油厂集中开机、跨区域货源流入、物流改善或油厂之间竞争加剧,可能压低当地基差。
6.3、华东、山东、华北和华南应分别跟踪,不能直接用全国平均库存推断某一油厂的实际基差走势。
7、 进口大豆成本与国际供应预期:巴西、美国及阿根廷大豆供应变化,通过FOB升贴水、CBOT期货、海运费、汇率及进口税费影响中国进口大豆成本。
7.1、潜在利多基差: 国际供应收紧、进口成本上升并限制油厂采购或压榨,使未来国内豆粕实货供应趋紧。
7.2、潜在利空基差: 国际大豆供应宽松、进口成本下降、油厂采购和压榨增加,推动未来豆粕供应增长。
7.3、但进口成本变化首先影响豆粕期货和现货的绝对价格,不一定直接决定基差方向。只有当成本变化导致现货与期货的相对强弱发生改变时,才形成明确的基差驱动。
8、期货价格、市场预期及资金行为:基差本质上是现货与期货的相对价格,因此期货市场预期变化也会直接影响基差。
8.1、基差可能走强: 期货因宏观、资金或远期供应预期下跌,而现货价格相对坚挺。
8.2、基差可能走弱: 期货因天气、政策或资金推动快速上涨,而现货需求未同步改善。
8.3、资金持仓和期货波动能够放大短期基差变化,但不一定意味着现货供需已经发生实质改变。因此,分析基差变化时必须拆分现货价格变化和期货价格变化,避免把纯粹的期货波动误判为产业供需变化。
三、2027年5—7月豆粕远期基差展望;
1、目前不同地区2027年5—7月豆粕远期报价为M2705+0-40这个区间;
2、从供应端看,2027年5—7月处于巴西新作大豆集中到港后的重要压榨窗口。如果巴西大豆产量符合丰产预期、进口成本维持竞争力、国内油厂远期榨利改善,并推动实际买船和开机增加,则豆粕供应端存在一定压力。
3、从需求端看,5—7月豆粕需求需要结合生猪、禽类及水产养殖的实际饲料消耗判断。季节性需求改善可能吸收部分新增供应,因此不能仅凭开机增加就认定基差必然下跌。
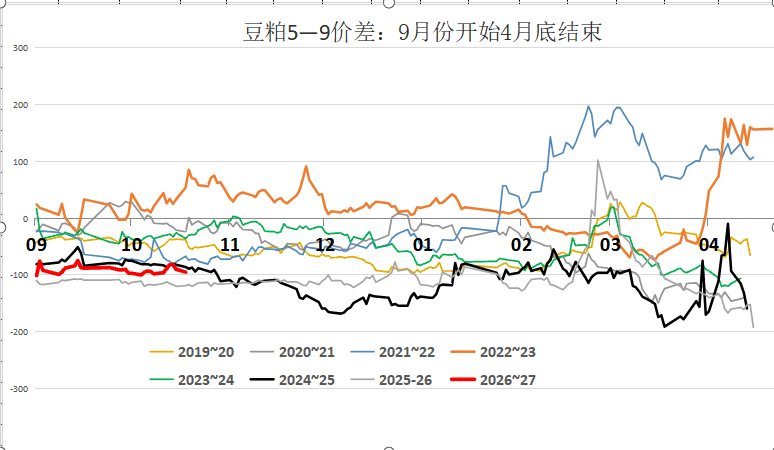
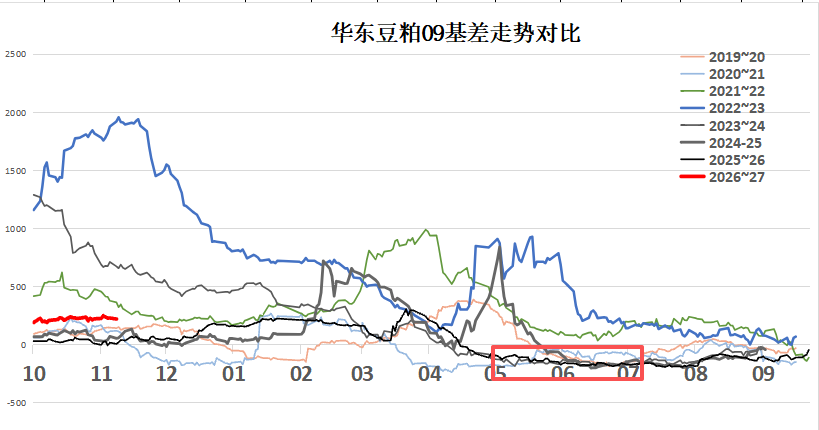
4、结合下图看,几个问题:
4.1、经过这几年的大豆和豆粕的熊市洗礼,不论是单边估值,还是基差的估值,水分都已经被挤压的差不多了。结合今天的单边市场,所以我们判断大豆和豆粕的熊市周期在今年开始反转了。系统性风险的概率和下面的空间都不大了,后续运营方面可以适当放开一点。
4.2、单边方面看,2705合约跌破2800都是战略性点价的好机会;
4.3、基差转月方面看,5/9月差在-100~ -150区间转月。2027年5-7月的基差09-100/150。结合往年对标09的基差来说,风险也是不大。从锁定货权的角度看,即使到时候随卖随点的风险也不大。
四、运营计划;
1、综合来看,这波单边的回调。都是远期战略性布局的好机会;
2、做行情都是有概率和赌的成分的,话不能说绝对。但是目前的大周期看,盈亏比和性价比高一些。后续要坚持把头寸滚动下去;
3、激进一点做单边的,趁着这波回调,找05的低位战略性点价;
4、保守一点制作基差的话,就5/9转月;
5、仓位方面,分批次建仓,不要想把所有仓位都压到最低点。
本平台内容仅供行业信息交流与研究参考,不构成期货交易、现货采购或投资决策建议。市场有风险,决策需谨慎。